Uma só fonte de verdade
Cada facto regista-se uma única vez. Saldos, totais e relatórios calculam-se a partir dele, e nunca ficam desencontrados.

Escreves uma vez, a informação segue sozinha para o stock, o caixa, a conta do cliente, os relatórios e os ficheiros fiscais. Tens o negócio inteiro à vista, sem reconciliar folhas.

Cada facto regista-se uma única vez. Saldos, totais e relatórios calculam-se a partir dele, e nunca ficam desencontrados.
A venda, a baixa de stock, o dinheiro no caixa e a dívida do cliente gravam-se juntos: ou acontece tudo, ou não acontece nada.
Vendas, stock, dinheiro, dívidas, despesas e equipa vistos pela mesma plataforma, por estabelecimento ou na empresa toda.
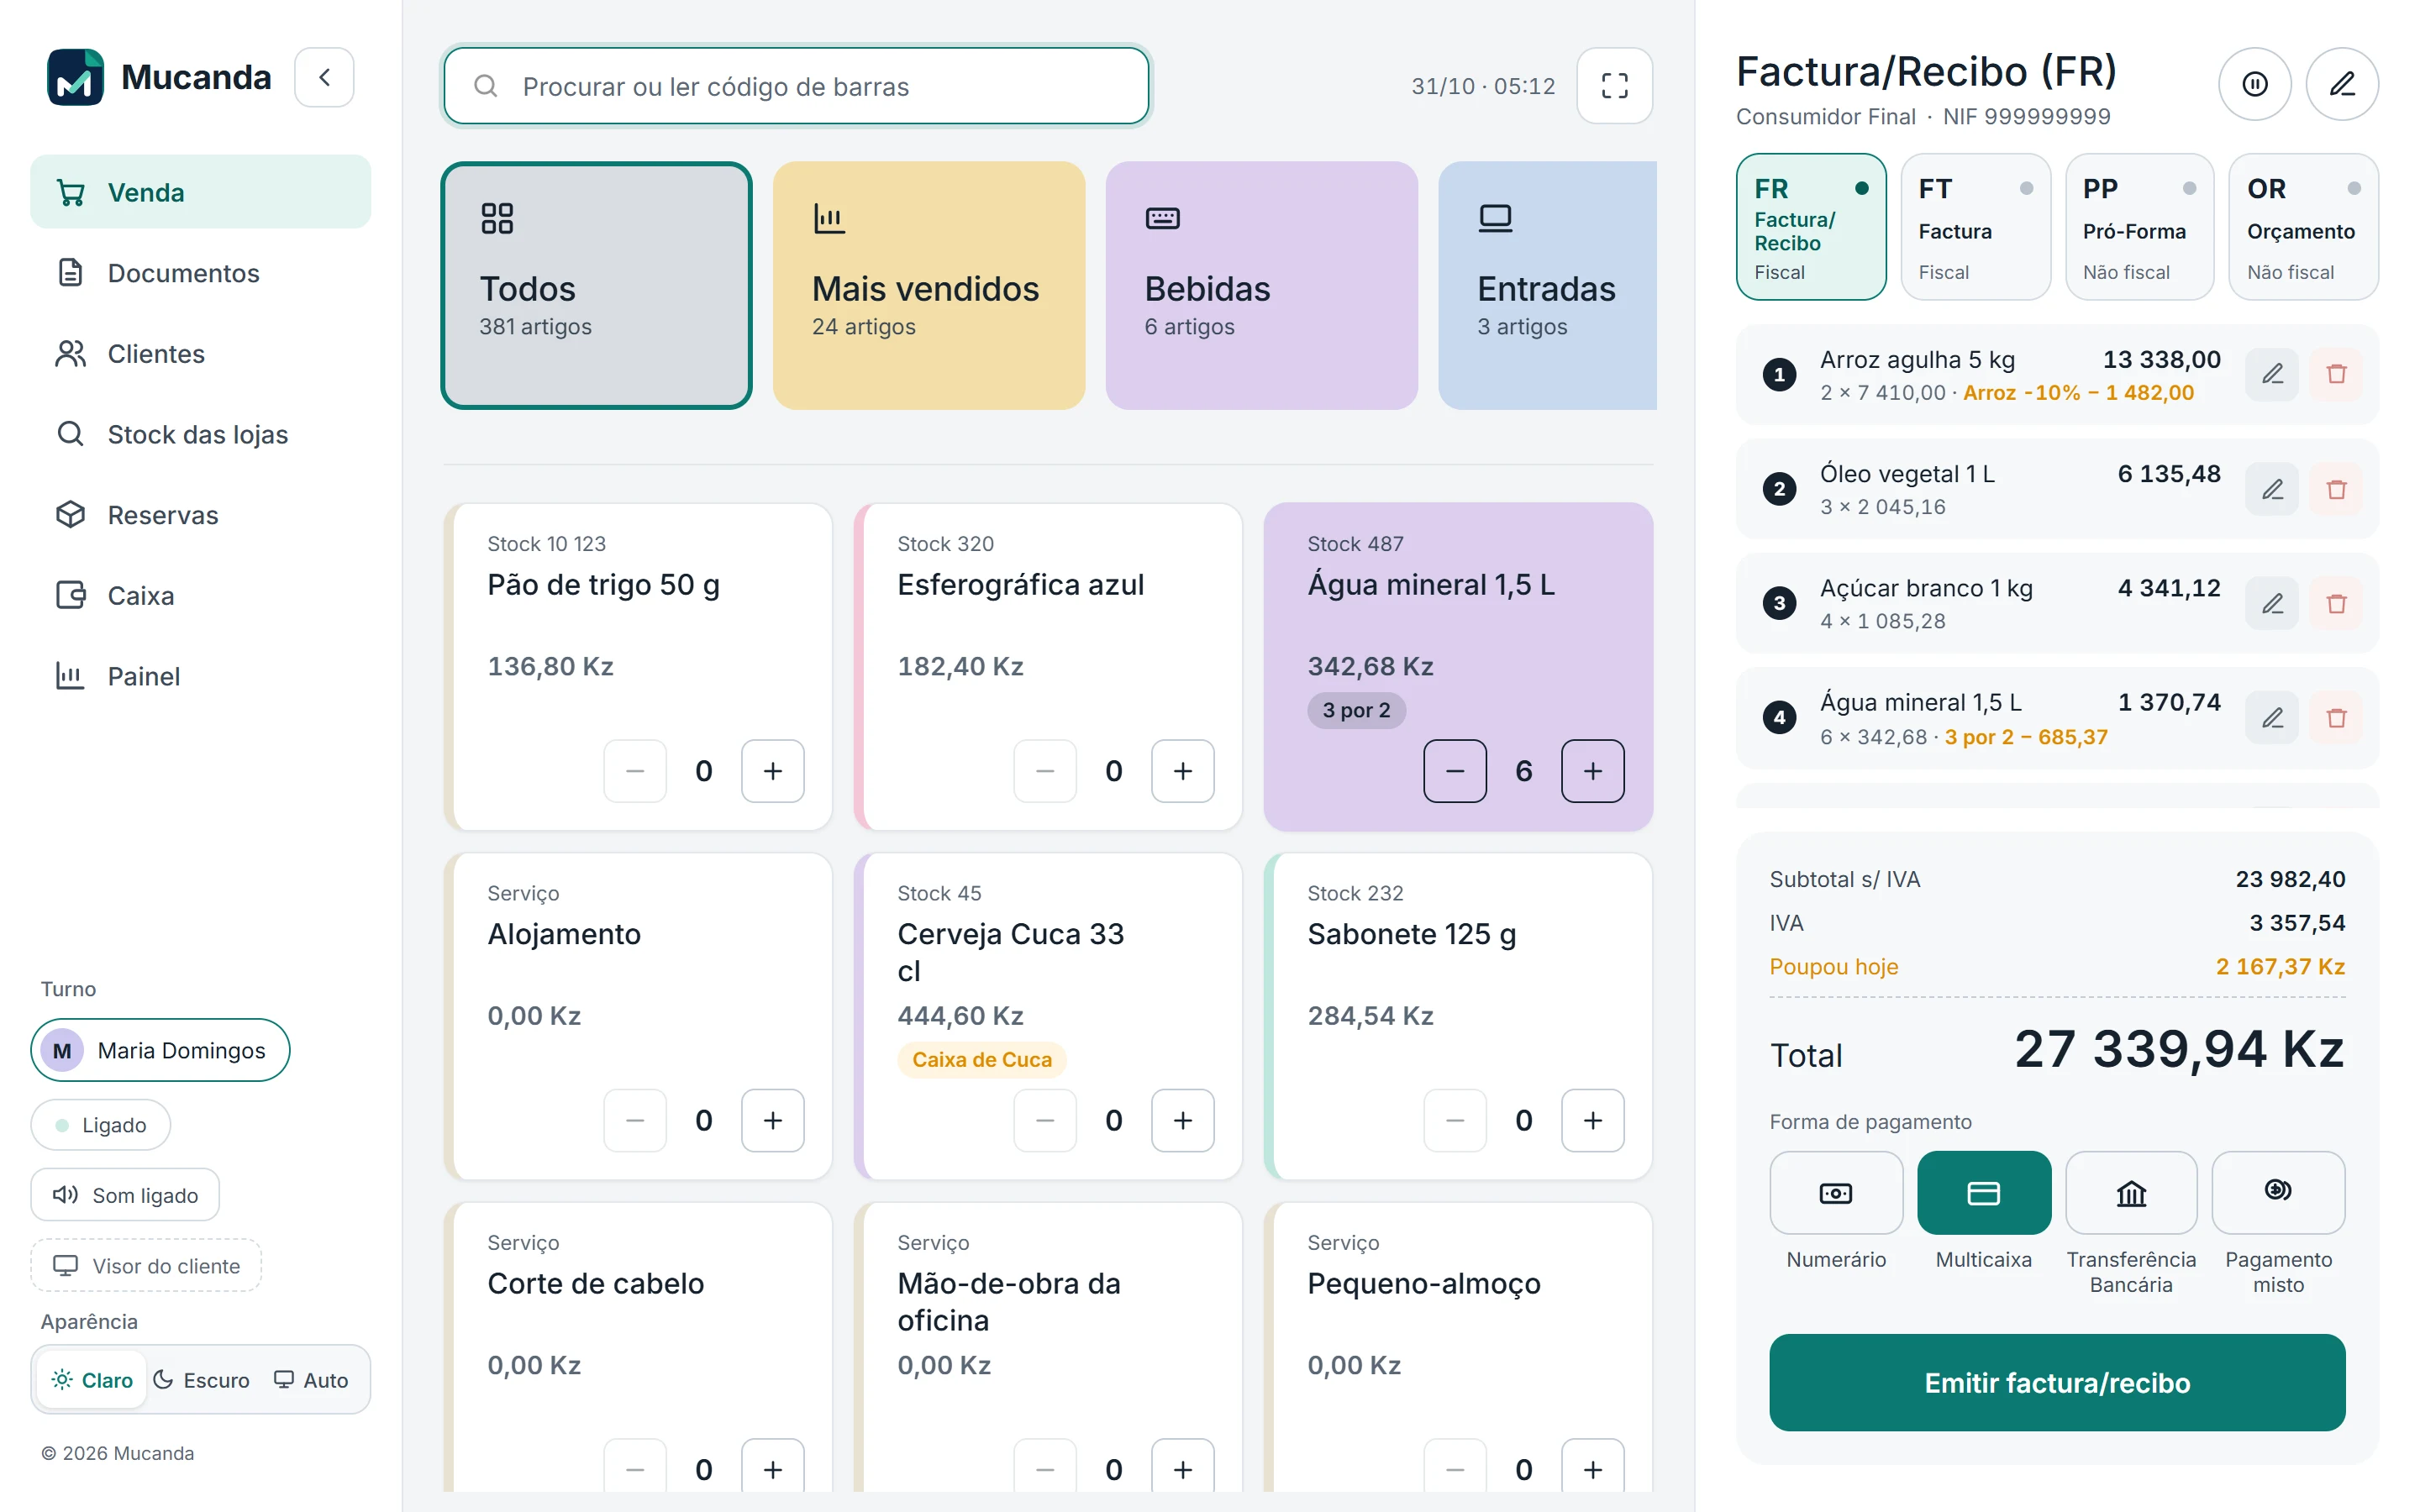
Quando o operador conclui uma venda, o sistema não se limita a imprimir um talão. Numa só operação, que ou acontece inteira ou não acontece, tudo o que depende dessa venda fica actualizado.
O documento recebe o número seguinte da série do estabelecimento («FR LC2026/23») e a assinatura digital encadeada à do documento anterior.
A quantidade sai do armazém da loja, pela ordem das entradas (a mais antiga primeiro), com o lote e a validade certos. Dois balcões a vender o mesmo artigo nunca vendem a mesma unidade duas vezes.
O pagamento entra no extracto financeiro da conta do método: o numerário no caixa da loja, o Multicaixa e a transferência na conta do banco. E entra também no turno de caixa do operador.
Numa factura a crédito, a dívida soma-se ao saldo do cliente, dentro do limite de crédito. Numa factura/recibo paga no acto, não há dívida.
O desconto da promoção fica na linha, com o nome da promoção, e consome os seus limites (usos, usos por cliente, stock promocional).
Com a facturação electrónica activa, o documento entra numa fila e é comunicado sem atrasar o balcão. Se a ligação falhar, nunca se reenvia às cegas.
A venda conta logo no painel do balcão, nos relatórios de vendas, no ranking de artigos e de clientes, na classificação ABC e no relatório de promoções.
O mesmo documento alimenta o SAF-T de facturação do período, sem reescrever nada.

O recibo fecha o ciclo de uma factura a crédito, e cada passo deixa rasto nos módulos que dependem dele.
O recibo lista o que o cliente deve e quanto vai pagar de cada factura, por inteiro ou em parte.
O pagamento credita o extracto do cliente e o saldo desce para o que realmente falta.
O valor entra no extracto financeiro da conta do método de pagamento, e no turno de caixa se for numerário.
A factura sai da lista de dívidas (ou fica com o que falta) e os resumos de «por receber» e de «vencido» actualizam-se.


A nota de crédito desfaz, com rasto, o que a venda fez, só na parte devolvida.
Credita só as linhas e as quantidades devolvidas, com o motivo. A factura original mantém-se, e uma linha já creditada não se credita duas vezes.
A mercadoria volta ao armazém certo, na unidade base, com o lote.
Se a venda foi paga, o reembolso sai do caixa, no método de reembolso que escolheres. Se estava em dívida, a dívida desce.
O SAF-T leva a nota de crédito com a referência à factura original e o motivo.
Dar entrada de uma compra não é só somar stock: é registar o que se deve e o que se paga.
A entrada soma ao armazém escolhido, linha a linha, com o lote e a data de validade quando o artigo a controla.
Ficam o número da factura do fornecedor, o valor, o IVA suportado e a parte dedutível.
Uma compra a prazo gera a conta a pagar, com o vencimento e a categoria. Pagar, no acto ou depois, de uma vez ou aos poucos, sai da conta que escolheres.
Os documentos do mês alimentam o mapa de fornecedores e o SAF-T de compras.


O que acontece todos os meses acontece sozinho, e cada lançamento entra nos mesmos sítios de qualquer outro.
A avença emite a factura na data certa, com numeração e assinatura, e a factura segue o caminho de uma venda: conta corrente do cliente e relatórios. Se quiseres, o cliente recebe-a por e-mail.
A renda, a energia e a água lançam-se como despesa todos os meses, com a categoria, o centro de custo e o prazo de pagamento.
Cada despesa diz para que serve e a que loja ou projecto pertence, e o fluxo de caixa agrupa-as sozinho.
O ecrã das despesas mostra logo quanto lançaste este mês, quanto já pagaste e quanto falta.


O mesmo princípio vale para a equipa: o que se regista nos recursos humanos alimenta a folha e a folha alimenta as contas a pagar.
As ausências aprovadas, as férias e o trabalho suplementar ficam registados por trabalhador e entram no cálculo do mês.
O bruto, o INSS, o IRT e o líquido calculam-se a partir do contrato, dos lançamentos do mês, dos descontos programados e dos parâmetros legais.
Ao aprovar a folha, nascem as contas a pagar dos salários líquidos, do IRT retido e do INSS, com os prazos legais.
Depois de aprovada, a folha não se altera. Os lançamentos, as faltas e o trabalho suplementar desse mês deixam de se poder mexer.
O mapa de remunerações preenche-se a partir da folha aprovada, sem recalcular nada.


Como tudo vem dos mesmos registos, cada ecrã é uma janela para o negócio e os números batem sempre certo uns com os outros.

Por artigo, por cliente, por forma de pagamento e por mês; mais e menos vendidos; classificação ABC; quanto rendeu cada promoção.
O saldo de cada caixa e de cada conta do banco, o extracto de cada uma, as transferências, e o fluxo de caixa do período por actividade, categoria e centro de custo.
Contas a receber e a pagar, com vencimentos e escalões de atraso.
O que há em cada armazém, o que está abaixo do mínimo, o que está para expirar e os movimentos de cada artigo.
O quadro do mês (quem está, quem falta, quem está de férias), os saldos de férias e os custos de cada folha.
Conforme escolheres e conforme as permissões de cada utilizador.


Por trás de tudo isto estão algumas regras simples, aplicadas em todo o sistema.
Os saldos (do cliente, do caixa, de uma conta, do stock) calculam-se a partir dos movimentos e nunca se escrevem à mão.
O extracto de um cliente, o extracto financeiro, o histórico de stock e a cadeia de documentos não se editam nem se apagam: um erro corrige-se com um movimento contrário, e fica visível.
Uma venda, uma compra ou uma folha gravam todos os seus efeitos na mesma operação. Se algo falhar a meio, nada fica a meio.
Os balcões que vendem o mesmo artigo, as caixas que pagam a mesma dívida e os utilizadores que aprovam a mesma folha são ordenados pelo sistema.
Um duplo clique, uma falha de rede e uma venda guardada sem internet que é reenviada nunca criam o mesmo documento duas vezes.
As permissões decidem quem consulta salários, quem aprova descontos e quem fecha o caixa, em todos os módulos.
Medimos o sistema com dados de ensaio, para sabermos o que aguenta antes de o negócio de alguém depender disso. São medições internas, num servidor de ensaio, e não uma promessa de resultados no teu equipamento.
Uma só empresa com 40 caixas a emitir no mesmo artigo ao mesmo tempo, sem uma falha e sem numeração repetida.
Vinte empresas a emitir em simultâneo, com 95% dos pedidos abaixo de 33 milissegundos.
Numa base com 900 mil documentos. Um mês de SAF-T consulta-se em cerca de 15 milissegundos.
O balcão carrega os artigos por fases e a pesquisa por código de barras é instantânea, mesmo com milhares de artigos.
O que ainda não está feito, o que foi testado de que maneira, e o que depende de ti. Preferimos dizê-lo aqui a prometer a mais.
Os módulos de sector (restauração, hotelaria, marcações, estética, lavandaria, oficinas, produção e contratos) ligam-se a este mesmo núcleo e têm as suas próprias páginas: não fazem parte do que descrevemos aqui.
Os valores de desempenho são medições internas em ambiente de ensaio: o resultado no teu negócio depende do equipamento e da ligação.
A comunicação da facturação electrónica foi testada contra um simulador, e a certificação do Mucanda está em curso.
Mostramos o sistema com os teus próprios casos e preparamos uma proposta clara, sem compromisso.